
SKUP ZADŁUŻONYCH MIESZKAŃ NA ŚLĄSKU
Masz mieszkanie z kredytem, długami albo zajęciem komorniczym? Kupujemy zadłużone mieszkania za gotówkę i spłacamy wierzycieli bezpośrednio z ceny przy akcie notarialnym. Wstępną kwotę podajemy już podczas rozmowy telefonicznej.
FORMULARZ KONTAKTOWY
Wysyłając formularz wyrażasz zgodę na przetwarzanie Twoich danych osobowych zgodnie z polityką prywatności w celu udzielenia odpowiedzi na złożone zapytanie, jak również prowadzenia ewentualnej dalszej korespondencji związanej ze złożonym zapytaniem.
WSTĘPNA OFERTA PODCZAS PIERWSZEJ ROZMOWY
ZADATEK PRZY UMOWIE PRZEDWSTĘPNEJ
OD LAT DZIAŁAMY NA ŚLĄSKU
ZAKUP MIESZKANIA Z DŁUGAMI WOBEC SPÓŁDZIELNI, ZUS I US, KOMORNIKÓW
SZYBKA TRANSAKCJA, BEZ POŚREDNIKÓW
Skup zadłużonych nieruchomości - jak to działa w skrócie
Krótka odpowiedź: Skup zadłużonych mieszkań i nieruchomości to sprzedaż mieszkania z długami za gotówkę: kupujemy je razem z hipoteką, zajęciem komorniczym i zaległościami, a wierzycieli spłacamy bezpośrednio z ceny przy akcie notarialnym. Dług nie znika bez śladu, tylko zostaje rozliczony z ceny, a Tobie przypada to, co zostaje po spłacie. Notariusza i PCC płaci kupujący, czyli my.
Ile to trwa, zależy głównie od zaświadczeń: z banku, od komornika, ze spółdzielni lub wspólnoty, czasem z ZUS i urzędu skarbowego. Zwykle od rozmowy do aktu mijają 2-6 tygodni. My jesteśmy gotowi od ręki i pomagamy te dokumenty skompletować.
Skup zadłużonych nieruchomości - dla kogo to rozwiązanie
Kredyt hipoteczny i zaległe raty
Bank wypowiedział umowę albo raty przerosły budżet. Saldo spłacamy z ceny i dbamy o zgodę na wykreślenie hipoteki.
Zajęcie komornicze
Mieszkanie jest zajęte w egzekucji. Sprzedaż zajętej nieruchomości jest dozwolona, a po spłacie wierzyciel wnosi o umorzenie egzekucji.
Zaległości w czynszu i mediach
Zadłużenie wobec spółdzielni, wspólnoty lub dostawców rozliczamy z ceny w dniu aktu.
Kilku wierzycieli naraz
Bank, komornik i wspólnota jednocześnie. Zestawiamy wszystkie zobowiązania i ustalamy, ile trzeba spłacić, zanim podamy cenę.
Mieszkanie po spadku z długami
Odziedziczone mieszkanie, na którym ciążą hipoteka lub zaległości. Porządkujemy dokumenty i rozliczamy zobowiązania z ceny.
Zbliża się licytacja
W licytacji cena wywołania to 3/4 sumy oszacowania, w drugiej 2/3 (art. 965 i 983 KPC). Sprzedaż z wolnej ręki pozwala ustalić cenę wcześniej.
Jak wygląda skup zadłużonego mieszkania - 3 kroki do aktu
PIERWSZY KONTAKT
Zadzwoń lub wypełnij formularz i powiedz, jakie są długi: kredyt, komornik, zaległości. Wstępną kwotę podajemy już w rozmowie. Przydadzą się numer księgi wieczystej i orientacyjna kwota długów, resztę pomożemy skompletować.
SPOTKANIE
Oglądamy mieszkanie i sprawdzamy księgę wieczystą: hipoteki, zajęcia komornicze, służebności. Zestawiamy długi, żebyś znał kwotę dla siebie, i pomagamy zebrać zaświadczenia z banku (saldo, promesa wykreślenia hipoteki), od komornika i ze spółdzielni.
AKT NOTARIALNY
U notariusza (art. 158 KC) wierzyciele dostają należności z ceny po kolei: bank, komornik, pozostali, a reszta trafia do Ciebie. Notariusza i PCC płaci kupujący, czyli my. Im wcześniej ocenimy sytuację, tym więcej masz czasu.
Skup zadłużonych nieruchomości
Co zyskujesz, sprzedając do skupu?
Sprzedaż zadłużonego mieszkania do skupu zamyka sprawę jedną transakcją: długi spłacamy z ceny, a Ty dostajesz różnicę.
- koniec rosnących odsetek i kosztów egzekucji (opłata egzekucyjna to zwykle 10% egzekwowanej kwoty),
- jedną transakcję zamiast kilku rozmów z wierzycielami,
- brak prowizji pośrednika i brak pokazów mieszkania,
- koszty notarialne i PCC po stronie kupującego,
- wstępną kwotę już podczas rozmowy telefonicznej, bez zobowiązań.
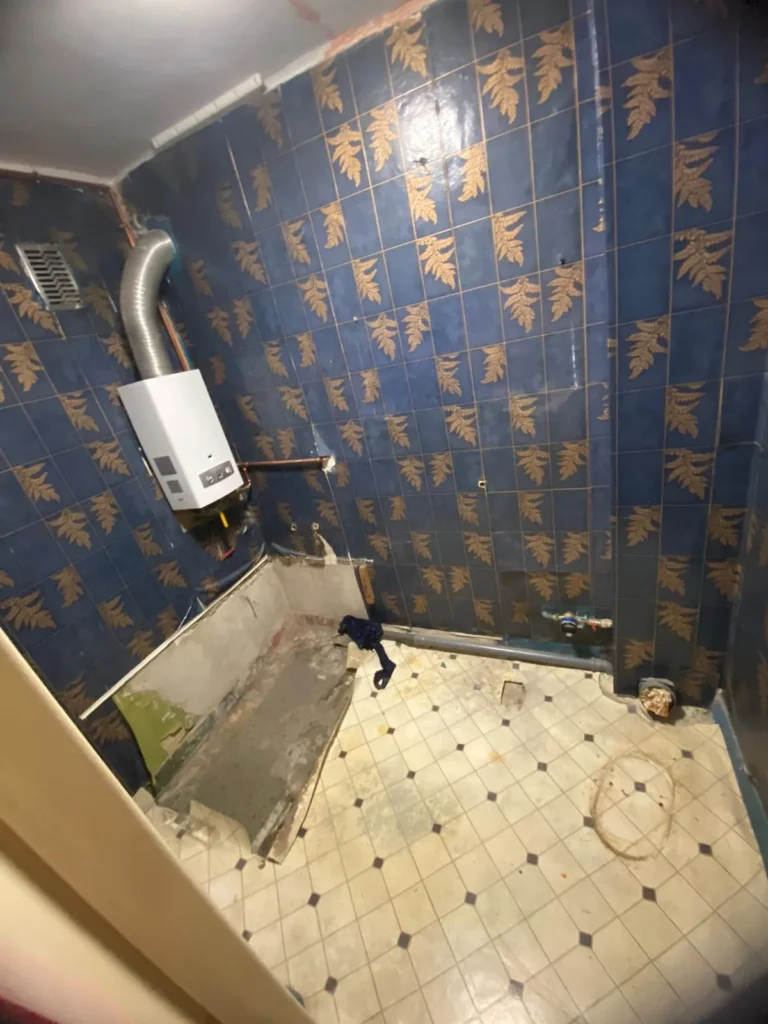
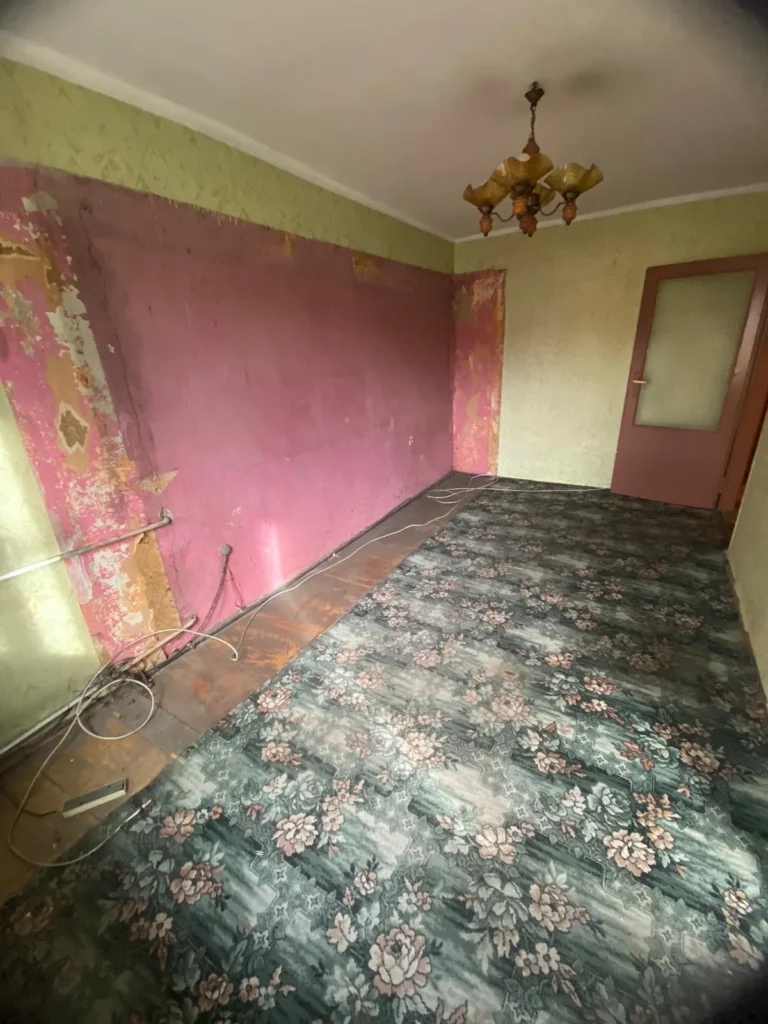
KUPIMY MIESZKANIE W KAŻDYM STANIE
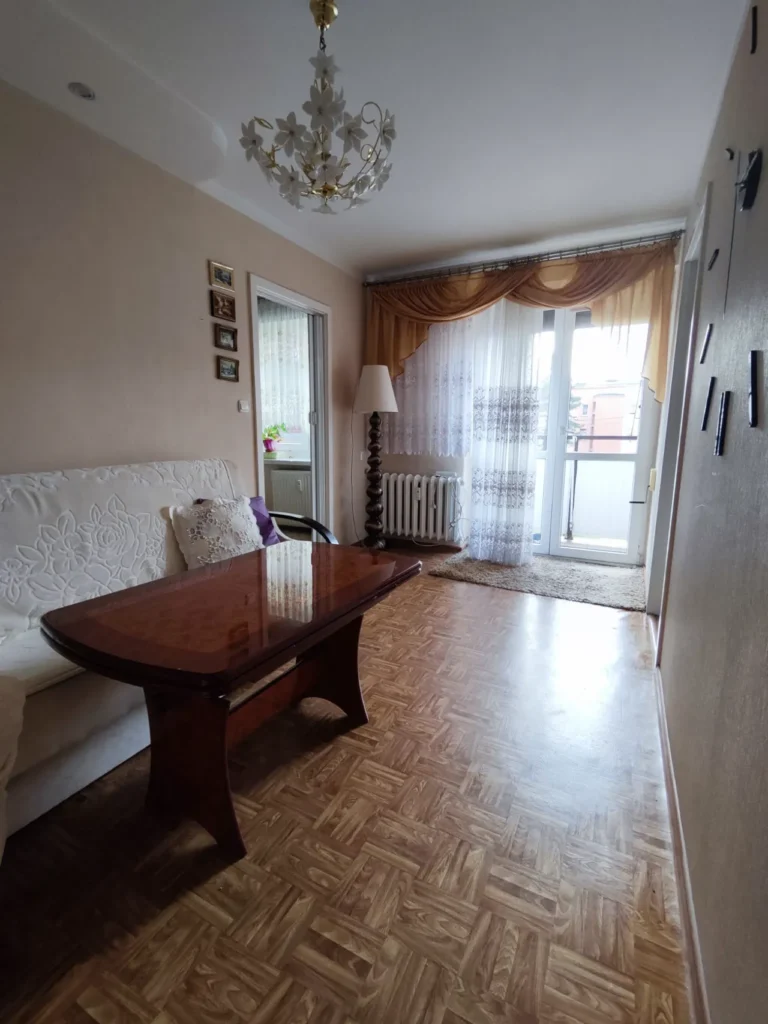
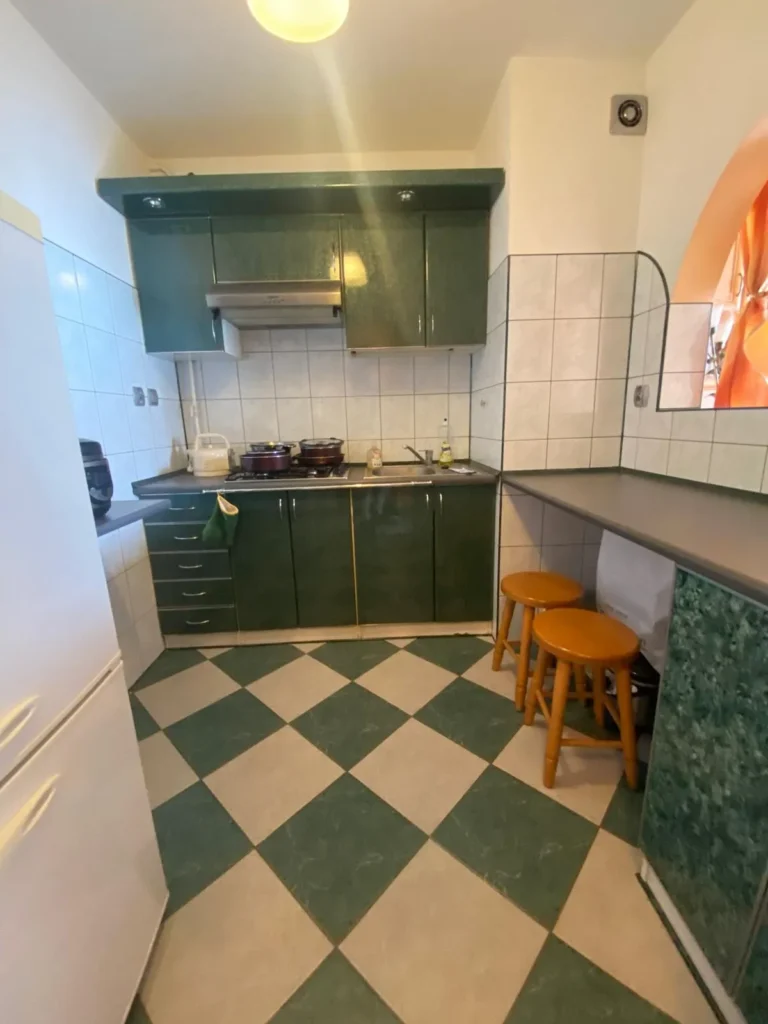
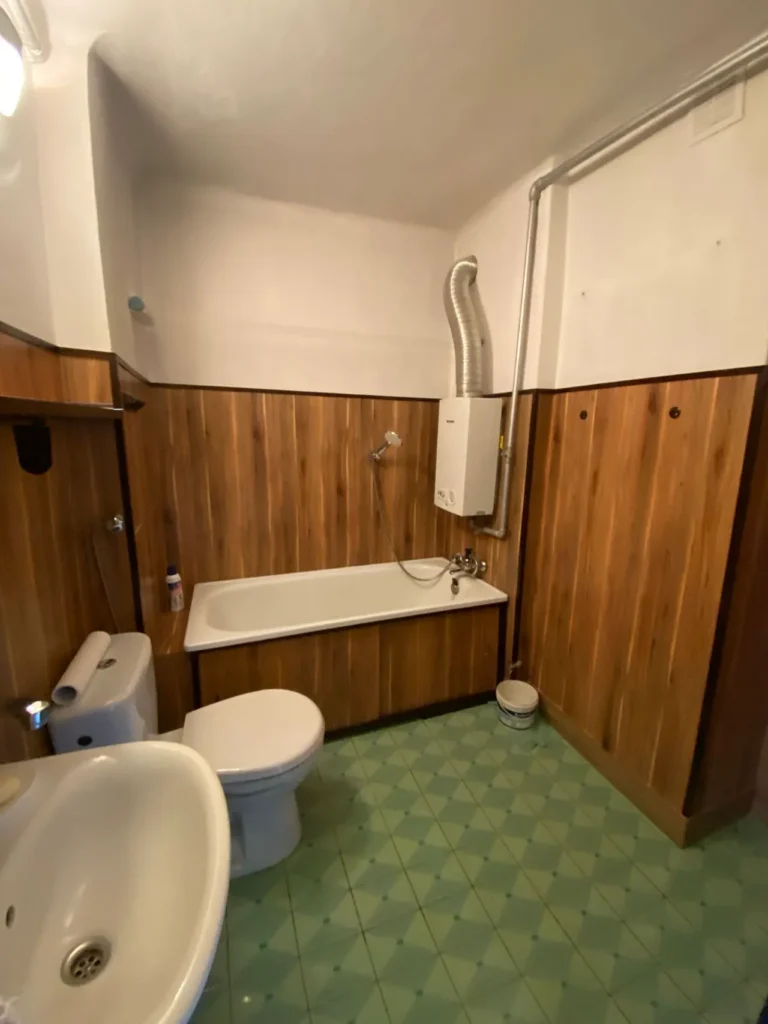
Masz mieszkanie z długami? Zadzwoń i omówimy, co da się zrobić
Co robimy, a czego nie robimy - uczciwe granice skupu
Co robimy
- spłacamy wierzycieli z ceny zakupu, bezpośrednio na ich rachunki bankowe
- przed decyzją mówimy wprost, ile zostanie dla Ciebie po spłacie długów
- kontaktujemy się z bankiem i komornikiem razem z Tobą i pomagamy zebrać zaświadczenia
- kupujemy w każdym stanie technicznym, bez remontu i sprzątania
Czego nie robimy
- nie umarzamy długów - dług przestaje istnieć, bo został spłacony z ceny
- nie wstrzymujemy egzekucji samą umową - sprzedaż jej nie zatrzymuje (art. 930 § 1 KPC), umorzenie następuje po spłacie na wniosek wierzyciela (art. 825 pkt 1 KPC)
- nie ukrywamy mieszkania przed wierzycielami - o sprzedaży wiedzą bank i komornik
- gdy zadłużenie przekracza cenę mieszkania, mówimy to na początku: potrzebna jest zgoda wierzycieli albo dopłata po Twojej stronie
Ile trwa skup zadłużonych mieszkań - zwykle 2-6 tygodni
Przy zadłużonym mieszkaniu tempo dyktują dokumenty, nie kupujący. O terminie decydują zaświadczenia, które trzeba zebrać przed aktem notarialnym. Tyle realnie trwa ich wydanie:
Bank: kilka dni - 3 tygodnie
Zaświadczenie o saldzie kredytu i promesa wykreślenia hipoteki. Zależy od banku; dokument jest ważny ok. 30 dni.
Komornik: zwykle kilka dni
Stan zadłużenia w egzekucji. Czas zależy od kancelarii.
Spółdzielnia: kilka dni
Zaświadczenie o zaległościach w opłatach ze spółdzielni lub wspólnoty.
ZUS: do 7 dni
Zaświadczenie o niezaleganiu. W prostych sprawach nawet od ręki.
Urząd skarbowy: do 7 dni
Zaświadczenie o niezaleganiu w podatkach, liczone od złożenia wniosku.
Dlatego uczciwie mówimy: od pierwszej rozmowy do aktu mija zwykle 2-6 tygodni, zależnie od tego, jak szybko zbierzesz zaświadczenia i ilu jest wierzycieli. My jesteśmy gotowi od ręki i nie czekamy na kredyt, więc gdy dokumenty są gotowe, termin aktu ustalamy od razu. Pomagamy skompletować dokumenty i nie pobieramy prowizji.
Zaświadczenia zbierzesz szybciej z nami
Zadzwoń – wstępną kwotę podamy podczas rozmowy telefonicznej, a potem podpowiemy, o które dokumenty wystąpić najpierw i pomożemy je skompletować.
Kredyt, komornik, spółdzielnia - co robimy w Twojej sytuacji
Każdy rodzaj długu rozliczamy inaczej. Zobacz, jak wygląda to w praktyce:
| Sytuacja | Co robimy |
|---|---|
| Kredyt hipoteczny | Pomagamy uzyskać z banku zaświadczenie o saldzie i promesę, spłacamy kredyt z ceny przed wypłatą reszty i dbamy o zgodę na wykreślenie hipoteki z księgi wieczystej. |
| Zajęcie komornicze | Informujemy komornika o sprzedaży, spłacamy należność z ceny, a po spłacie wierzyciel wnosi o umorzenie postępowania. |
| Zaległości we wspólnocie lub spółdzielni | Rozliczamy zadłużenie z ceny i bierzemy zaświadczenie o stanie rozliczeń. |
| Wielu wierzycieli | Robimy zestawienie wszystkich zobowiązań i ustalamy, ile trzeba spłacić, zanim zaproponujemy cenę. |
| Termin licytacji | Liczy się każdy dzień. Zadzwoń od razu - wstępną kwotę podamy już podczas rozmowy telefonicznej. |
| Mieszkanie po spadku | Pomagamy uporządkować dokumenty spadkowe i rozliczamy zobowiązania obciążające lokal z ceny. |
Gdy zadłużenie przekracza cenę mieszkania, mówimy to na początku rozmowy: potrzebna jest wtedy zgoda wierzycieli albo dopłata po Twojej stronie.
Skup zadłużonych nieruchomości na Śląsku - co warto wiedzieć
Zadłużona nieruchomość na Śląsku to częsta sytuacja: kredyt, który przestał się spinać, zaległy czynsz w spółdzielni, zajęcie komornicze po pożyczkach albo mieszkanie odziedziczone razem z długami. Skup zadłużonych nieruchomości pozwala zamknąć taką sprawę jedną transakcją. Kupujemy mieszkanie za gotówkę, wierzycieli spłacamy bezpośrednio z ceny, a Tobie zostaje różnica. Poniżej wyjaśniamy, jak to działa w praktyce, co mówią przepisy i kiedy taka sprzedaż ma sens.
2-6 tygodni
zwykle od pierwszej rozmowy do aktu
3/4 i 2/3
cena wywołania w 1. i 2. licytacji
10%
zwykła opłata egzekucyjna
0 zł
prowizji – notariusza i PCC płaci skup
Sprzedaż mieszkania z długami jest legalna - wierzyciel dostaje pieniądze z ceny
Prawo nie zabrania sprzedaży nieruchomości obciążonej długiem. Hipoteka obciąża mieszkanie niezależnie od tego, kto jest jego właścicielem, a wierzyciel hipoteczny ma pierwszeństwo zaspokojenia z nieruchomości (art. 65 ustawy o księgach wieczystych i hipotece). Dlatego przy akcie notarialnym najpierw spłacamy kredyt, a bank wydaje zgodę na wykreślenie hipoteki z księgi wieczystej. Umowa kredytu może wymagać zawiadomienia banku o sprzedaży, więc ustalamy to na początku.
Podobnie jest z komornikiem. Zajęcie nie odbiera właścicielowi prawa do sprzedaży, ale sama sprzedaż nie wstrzymuje egzekucji (art. 930 § 1 KPC). Należność spłacamy z ceny, a po spłacie wierzyciel wnosi o umorzenie postępowania (art. 825 pkt 1 KPC). Zaległości wobec spółdzielni, wspólnoty czy dostawców mediów rozliczamy tak samo – z ceny, w dniu aktu.
Opinie klientów - 5,0 w Google
„Jestem bardzo zadowolony ze współpracy. Szybka wycena, sprawny kontakt i bezstresowa sprzedaż nieruchomości. Wszystko przebiegło profesjonalnie i terminowo.”
„Szybki i bezproblemowy kontakt. Wszystko jasno wytłumaczone, wypłata gotówki bez opóźnień. Cały proces przebiegł sprawnie i bez stresu, polecam.”
„Sprawny kontakt, wsparcie na całym procesie od wyceny, do obsługi. Szybko i bez zbędnych problemów. W Katowicach i okolicach najlepszy skup mieszkań.”
„Skorzystałem z usług firmy przy sprzedaży mojego mieszkania i jestem bardzo zadowolony. Proces był szybki i sprawny, a obsługa bardzo profesjonalna. Firma zaoferowała uczciwą cenę i cały proces przebiegł bez problemów. Gorąco polecam!”
„To jedno z nielicznych biur, które cechuje mega profesjonalizm i dbanie o klienta. Miałam przyjemność korzystania z usług i jestem zadowolona w 100%. Polecam każdemu kto szuka profesjonalnej obsługi przy nieruchomościach.”
„Polecam firmę każdemu, kto chce sprzedać swoją nieruchomość bez stresu i zbędnych komplikacji. Ich profesjonalizm, uczciwość i dbałość o klienta są na najwyższym poziomie.”
„Bardzo sprawna i przyjemna współpraca. Pełen profesjonalizm na każdym kroku i szybka realizacja, na której nam zależało.”
„Nie dość, że pełen profesjonalizm to jeszcze kompleksowa obsługa. Współpraca z tą firmą to czysta przyjemność! Mocno polecam!”
„Profesjonalna firma z usługami na wysokim poziomie. Sprawna i szybka obsługa oraz atrakcyjne ceny. Zdecydowanie polecam!”
„Skorzystałam z usług przy sprzedaży mojego mieszkania. Szybko, sprawnie i w dobrej cenie. Polecam z czystym sumieniem.”
„Doskonała komunikacja oraz ekspresowe rozliczenie. Współpraca z tą firmą to prawdziwa przyjemność!”
„Pełen profesjonalizm! Obsługa i komunikacja na najwyższym poziomie. Serdecznie polecam!”
„Polecam! Wysoki standard obsługi klienta, pracownicy są kompetentni i zawsze chętni do pomocy.”
„Pełen profesjonalizm, dobra cena, świetna obsługa, polecam z całego serca.”
„Profesjonalne podejście do sprzedającego. Nieruchomość sprzedana szybko, bezproblemowo i w dobrej cenie!”
„Dziękuję bardzo za pomoc! Profesjonalna obsługa i błyskawiczny skup mieszkania w Chorzowie.”
„Mogę powiedzieć tylko jedno: DZIĘKUJĘ. Cała ekipa spisała się na 5 gwiazdek. Na pewno wrócę.”
„Wszystko jest bardzo profesjonalnie zorganizowane i dlatego warte polecenia.”
„Obsługa, kontakt, wiedza i doświadczenie na najwyższym poziomie.”
„Serdecznie polecam, profesjonalizm i świetna komunikacja!”
Mity o sprzedaży zadłużonej nieruchomości - co jest prawdą
Mit
Sprzedaż mieszkania z długiem to oszustwo wobec wierzyciela.
Fakt: Nie, jeśli wierzyciel zostaje spłacony z ceny – to zwykle szybsze i korzystniejsze dla niego niż długa egzekucja.
Mit
Komornik zablokuje sprzedaż.
Fakt: Zajęcie nie odbiera prawa do sprzedaży, a komornik dostaje należność z ceny.
Mit
Bez zgody współwłaściciela nic nie sprzedam.
Fakt: Swój udział każdy współwłaściciel może sprzedać sam (art. 198 Kodeksu cywilnego); na całość potrzebna jest zgoda wszystkich.
Mit
Po sprzedaży dalej będą mnie ścigać.
Fakt: Jeśli dług został spłacony w całości, wierzyciel nie ma już roszczenia, a Ty dostajesz potwierdzenie spłaty i postanowienie o umorzeniu egzekucji.
Sprzedaż przed licytacją komorniczą - im wcześniej, tym więcej zostaje
W licytacji komorniczej cena wywołania to 3/4 sumy oszacowania w pierwszym terminie i 2/3 w drugim (art. 965 i 983 KPC). Do tego dochodzą koszty egzekucji, a opłata egzekucyjna wynosi zwykle 10% egzekwowanej kwoty (art. 27 ustawy o kosztach komorniczych). Sprzedaż z wolnej ręki przed licytacją pozwala ustalić cenę wcześniej, spłacić dług i zakończyć egzekucję na Twoich warunkach. Jeśli termin licytacji jest już wyznaczony, zadzwoń od razu.
Okno na sprzedaż z wolnej ręki jest dłuższe, niż wielu właścicieli myśli: dopóki sąd nie przysądzi własności nabywcy z licytacji, możesz sprzedać mieszkanie sam.
Egzekucja z nieruchomości to wiele etapów – zajęcie, opis i oszacowanie przez biegłego, obwieszczenie, pierwszy i ewentualnie drugi termin licytacji – więc zwykle jest czas, żeby zebrać zaświadczenia. Im wcześniej zadzwonisz, tym spokojniej da się to zrobić. Licytacja ma też drugą wadę: nie wiesz z góry, za ile mieszkanie zostanie sprzedane i ile zostanie po spłacie długu oraz kosztów egzekucji. Więcej o wyjściu z egzekucji piszemy w poradniku jak pozbyć się komornika.
Wstępną kwotę podamy Ci przez telefon, bez zobowiązań
Dług sprzedany do funduszu windykacyjnego - sprzedaż mieszkania nadal jest możliwa
Banki i firmy pożyczkowe często sprzedają przeterminowane długi funduszom sekurytyzacyjnym i firmom windykacyjnym. Zobowiązanie nie znika, zmienia się tylko wierzyciel, który może dochodzić należności – także przez komornika. Dla sprzedaży mieszkania niewiele to zmienia: ustalamy aktualną kwotę długu z odsetkami i kosztami, a fundusz dostaje pieniądze z ceny tak samo jak bank. Negocjacje z funduszem bywają nawet łatwiejsze, bo fundusz kupił dług taniej i często woli szybką spłatę niż długą egzekucję.
Sprzedaż zadłużonej nieruchomości do skupu a na wolnym rynku - porównanie
Zadłużone mieszkanie da się sprzedać na dwa sposoby. Na rynku zwykle uzyskasz cenę bliższą wartości rynkowej, ale potrzebujesz czasu i kupującego, który przejdzie przez bank. Przy samej hipotece bankowej to możliwe: bank kupującego przelewa część ceny do banku sprzedającego, a hipoteka jest wykreślana po spłacie. Przy zajęciu komorniczym, hipotece przymusowej czy innych wpisach o długach bank kupującego zwykle nie udzieli kredytu, dopóki egzekucja nie zostanie umorzona, a wpisy wykreślone – zostają wtedy kupujący za gotówkę. Skup płaci mniej, za to szybciej, gotówką i razem z długami. Tak wygląda to w praktyce:
| Kryterium | Skup zadłużonej nieruchomości | Sprzedaż na wolnym rynku |
|---|---|---|
| Czas sprzedaży | zwykle 2-6 tygodni, zależnie od zaświadczeń | zwykle kilka miesięcy, czasem rok |
| Kupujący | firma, zakup za gotówkę | osoba prywatna, zwykle na kredyt - przy komorniku lub hipotece przymusowej bank kupującego zwykle odmówi finansowania |
| Stan prawny | kupujemy z hipoteką, wpisami komorniczymi i zaległościami - wpisy są wykreślane po spłacie z ceny | przy samej hipotece bankowej da się sprzedać kupującemu z kredytem (spłata z ceny); przy wpisach komorniczych kupujący z kredytem praktycznie odpada |
| Kontakt z wierzycielami | koordynujemy go razem z Tobą | po stronie właściciela |
| Ryzyko, że kupujący nie dostanie kredytu | brak - płacimy gotówką | przy samej hipotece - jak przy każdym kredycie; przy wpisach komorniczych bank zwykle odmówi |
| Cena | konkretna kwota po oględzinach; wstępna w rozmowie telefonicznej | ustalana w negocjacjach, zależna od kredytu kupującego |
| Prowizja i koszty | bez prowizji; notariusza i PCC płaci skup | ogłoszenia, ewentualna prowizja pośrednika |
| Przewidywalność | warunki znane od początku | zależy od rynku i kupującego |
Przesuń tabelę w bok, aby zobaczyć wszystkie kolumny.
Kiedy skup zadłużonych nieruchomości ma sens
Skup ma sens, gdy liczy się czas
Skup ma sens, gdy liczy się czas: rosną odsetki, zbliża się licytacja, wierzycieli jest kilku albo mieszkanie wymaga remontu, na który nie ma pieniędzy. Wtedy jedna transakcja zamiast miesięcy ogłoszeń, pokazów i negocjacji często daje więcej spokoju i mniej kosztów.
Na rynku dług wydłuża sprzedaż
Na rynku kupujący z kredytem zwykle odpada przy wpisie komornika, a odsetki rosną z każdym miesiącem czekania. Dotyczy to głównie mieszkań z samą hipoteką bankową; przy wpisach komorniczych kupujący z kredytem zwykle odpada.
Gdy zadłużenie przekracza wartość mieszkania, potrzebna jest zgoda wierzycieli na niższą kwotę albo dopłata; mówimy o tym na początku. Jeśli rozważasz także oddanie mieszkania za długi, przeczytaj poradnik oddam mieszkanie za spłatę zadłużenia.
Masz inną sytuację? Zobacz też: skup mieszkań z hipoteką, skup udziałów w mieszkaniu oraz skup mieszkań do remontu. Wszystkie sytuacje, w których kupujemy, zebraliśmy na stronie skup nieruchomości z problemami.
Propozycja zakupu mieszkania z długiem - dlaczego cena skupu jest niższa i co dostajesz w zamian
Cena proponowana przez skup jest zwykle niższa niż ta, którą można uzyskać w zwykłej sprzedaży. Wynika to z tego, że kupujący bierze na siebie ryzyko związane ze stanem prawnym mieszkania, koordynację spłat wierzycieli, ewentualne komplikacje i czas potrzebny na ich rozwiązanie. Płaci gotówką, więc nie ma ryzyka, że bank kupującego odmówi kredytu w ostatniej chwili.
Propozycja zakupu zależy od stanu mieszkania i obciążeń z księgi wieczystej. Od ceny odejmujemy długi i dostajesz jasną informację: tyle zapłacimy, tyle trafi do banku, komornika i spółdzielni, tyle zostanie dla Ciebie. Warto porównać to z alternatywą. W licytacji cena wywołania to 3/4 sumy oszacowania, w drugim terminie 2/3, a do długu dochodzą koszty egzekucji. Sprzedaż do skupu daje przewidywalność, której nie daje ani licytacja, ani wielomiesięczne szukanie kupca.
Skup zadłużonych mieszkań na Śląsku - Chorzów, Ruda Śląska, Katowice, Bytom
Działamy lokalnie, z biurem w Chorzowie, i kupujemy zadłużone mieszkania w całej aglomeracji: w Chorzowie, w Rudzie Śląskiej, w Katowicach, w Świętochłowicach, w Siemianowicach Śląskich, w Bytomiu, a także w Tychach, Gliwicach, Sosnowcu, Będzinie, Dąbrowie Górniczej i Mysłowicach. Kupujemy mieszkania w blokach i kamienicach, z hipoteką, z komornikiem, z zaległościami w spółdzielni i po spadku. Zadzwoń pod 794 388 807 – wstępną kwotę podamy już podczas rozmowy telefonicznej, bez zobowiązań.
Zadzwoń i dowiedz się, ile możesz dostać za zadłużone mieszkanie
Wolisz pisać?
NAJCZĘŚCIEJ ZADAWANE PYTANIA
Czy można sprzedać mieszkanie zajęte przez komornika?
Tak. Zajęcie nieruchomości nie odbiera prawa do jej sprzedaży, ale sprzedaż nie wstrzymuje egzekucji (art. 930 § 1 KPC). Przy sprzedaży do skupu wierzytelność spłacamy z ceny, a po spłacie wierzyciel wnosi o umorzenie egzekucji (art. 825 pkt 1 KPC). Warto zadzwonić, zanim komornik wyznaczy termin licytacji.
Czy skup spłaci moje długi?
Tak, w ramach ceny zakupu. Wierzyciele dostają należności bezpośrednio z ceny przy akcie notarialnym lub zaraz po nim, a Ty otrzymujesz różnicę. Skup nie umarza i nie przejmuje długów: zobowiązanie wygasa, bo zostaje zapłacone. Przed decyzją mówimy wprost, ile zostanie dla Ciebie po spłacie.
Co jeśli dług jest większy niż wartość mieszkania?
Wtedy sama cena nie wystarczy na spłatę wszystkiego. Możliwe są dwa wyjścia: zgoda wierzycieli na sprzedaż za kwotę niższą niż zadłużenie (decyduje bank lub inny wierzyciel) albo dopłata po Twojej stronie. Mówimy to na początku rozmowy, żebyś nie tracił czasu.
Czy można sprzedać mieszkanie z hipoteką, gdy bank wypowiedział kredyt?
Tak, hipoteka nie blokuje sprzedaży. Bank wydaje zaświadczenie o saldzie, a po spłacie zgodę na wykreślenie hipoteki z księgi wieczystej. Kredyt spłacamy z ceny przed wypłatą reszty. Szczegóły opisujemy w poradniku o sprzedaży mieszkania z kredytem hipotecznym.
Ile trwa sprzedaż zadłużonego mieszkania do skupu?
Zwykle 2-6 tygodni od pierwszej rozmowy do aktu. O terminie decydują zaświadczenia: z banku (zwykle od kilku dni do 2-3 tygodni), od komornika i ze spółdzielni (zwykle kilka dni), z ZUS i urzędu skarbowego (do 7 dni). My jesteśmy gotowi od ręki i pomagamy te dokumenty skompletować, więc czas zależy głównie od wierzycieli.
Kto płaci notariusza i podatek PCC?
Koszty notariusza i podatek PCC (2%) płaci kupujący, czyli skup. Sprzedający nie płaci prowizji. Podatek dochodowy od sprzedaży zależy od tego, kiedy nabyłeś mieszkanie, a zasady opisujemy w poradniku o podatku od sprzedaży nieruchomości.
Czy po sprzedaży wierzyciele nadal mogą mnie ścigać?
Jeśli zobowiązanie zostało spłacone w całości z ceny, wierzyciel nie ma już roszczenia z tego tytułu. Dostajesz potwierdzenie spłaty, a przy egzekucji postanowienie o umorzeniu. Jeśli cena nie pokryła całego długu, niespłacona część zostaje po Twojej stronie.
Co zrobić, gdy komornik wyznaczył licytację mieszkania?
Zadzwoń od razu, bo liczy się każdy dzień. Cena wywołania to 3/4 sumy oszacowania w pierwszej licytacji i 2/3 w drugiej (art. 965 i 983 KPC), a egzekucja generuje koszty. Wstępną kwotę podajemy już podczas rozmowy telefonicznej, a sprzedaż z wolnej ręki pozwala ustalić cenę wcześniej.
Czy muszę zapłacić dług, który został sprzedany funduszowi?
Tak. Jeśli bank sprzedał dług firmie windykacyjnej lub funduszowi sekurytyzacyjnemu, zobowiązanie nadal istnieje, zmienił się tylko wierzyciel. Nowy wierzyciel może dochodzić należności, a negocjacje z funduszem bywają łatwiejsze niż z bankiem. Przy sprzedaży mieszkania dług spłacamy z ceny w całości albo według ugody, dlatego przed sprzedażą ustalamy dokładną kwotę wraz z odsetkami i kosztami.
Czy można sprzedać zadłużone mieszkanie, gdy wyznaczono już termin licytacji?
Tak. Dopóki sąd nie przysądzi własności nabywcy z licytacji, właściciel może sprzedać mieszkanie sam. Im bliżej licytacji, tym mniej czasu na zaświadczenia, dlatego warto zadzwonić zaraz po zawiadomieniu o terminie. Po spłacie należności z ceny wierzyciel wnosi o umorzenie egzekucji (art. 825 pkt 1 KPC).
PORADNIKI O ZADŁUŻONYCH MIESZKANIACH
Jak pozbyć się komornika – 5 sposobów uwolnienia się od egzekucji komorniczej
Krótka odpowiedź: pozbyć się komornika można trwale tylko na trzy sposoby: spłacić dług (sam albo z ceny sprzedanego mieszkania), dogadać się z wierzycielem, który wycofa
Po ilu latach przedawnia się dług u komornika – kompletny przewodnik 2026
Krótka odpowiedź: dług u komornika, czyli zasądzony wyrokiem albo nakazem zapłaty, przedawnia się po 6 latach (art. 125 § 1 KC), a raty płatne w
Kiedy bank przelewa pieniądze sprzedającemu za mieszkanie?
Krótka odpowiedź: gdy kupujący płaci kredytem, bank przelewa pieniądze sprzedającemu zwykle kilka dni roboczych po podpisaniu aktu notarialnego, a gdy płaci gotówką – w dniu
Oddam mieszkanie za spłatę zadłużenia – dowiedz się więcej o tym rozwiązaniu
Krótka odpowiedź: tak – zadłużone mieszkanie możesz sprzedać do skupu, a długi wobec banku, spółdzielni czy komornika spłacamy bezpośrednio z ceny przy akcie notarialnym. Ty
Sprzedaż mieszkania z kredytem hipotecznym – jak to zrobić, ile trwa, jakie koszty
Krótka odpowiedź: tak, mieszkanie z kredytem hipotecznym sprzedasz bez wcześniejszej spłaty z własnych pieniędzy. Kredyt spłaca się z ceny sprzedaży – przy akcie notarialnym część