
SKUP MIESZKAŃ Z HIPOTEKĄ NA ŚLĄSKU
Spłacasz kredyt hipoteczny i myślisz o sprzedaży mieszkania? Kupujemy mieszkania z hipoteką za gotówkę – bank dostaje swoją część z ceny przy akcie notarialnym. Wstępną kwotę usłyszysz już w pierwszej rozmowie.
FORMULARZ KONTAKTOWY
Wysyłając formularz wyrażasz zgodę na przetwarzanie Twoich danych osobowych zgodnie z polityką prywatności w celu udzielenia odpowiedzi na złożone zapytanie, jak również prowadzenia ewentualnej dalszej korespondencji związanej ze złożonym zapytaniem.
WSTĘPNA OFERTA PODCZAS PIERWSZEJ ROZMOWY
ZADATEK PRZY UMOWIE PRZEDWSTĘPNEJ
OD LAT DZIAŁAMY NA ŚLĄSKU
KREDYT SPŁACAMY Z CENY PRZY AKCIE NOTARIALNYM
SZYBKA TRANSAKCJA, BEZ POŚREDNIKÓW
Skup mieszkań z hipoteką - jak to działa w skrócie
Krótka odpowiedź: Mieszkanie z kredytem hipotecznym możesz sprzedać do skupu za gotówkę: bank dostaje spłatę z ceny przy akcie notarialnym, a Tobie zostaje reszta. Hipoteka znika z księgi wieczystej na podstawie zgody banku, a notariusza i PCC pokrywa kupujący, czyli my.
Całość trwa zwykle 2-4 tygodnie, bo najdłużej czeka się na bank: zaświadczenie o saldzie i promesę wykreślenia wydaje on w kilka dni do 2-3 tygodni. Własnych pieniędzy na wcześniejszą spłatę kredytu nie potrzebujesz.
Skup mieszkań z hipoteką - dla kogo to rozwiązanie
Raty przerosły budżet
Rata kredytu pochłania coraz więcej, a zaległości jeszcze nie ma albo dopiero się pojawiły. Lepiej sprzedać mieszkanie wcześniej, niż czekać na wypowiedzenie umowy. Saldo spłacamy z ceny.
Bank wypowiedział umowę
Bank żąda spłaty całego kredytu. Sprzedaż z wolnej ręki pozwala spłacić zobowiązanie z ceny, zanim sprawa trafi do komornika.
Przeprowadzka lub zmiana pracy
Zmieniasz miasto albo kraj i nie możesz czekać miesiącami na kupca z kredytem. Płacimy gotówką, więc nie ma ryzyka odmowy banku kupującego.
Rozwód ze wspólnym kredytem
Kredyt wzięło dwoje, a mieszkanie trzeba sprzedać. Ustalamy z bankiem, kto i co podpisuje, i rozliczamy saldo z jednej ceny.
Spadek z kredytem
Odziedziczone mieszkanie, na którym ciąży hipoteka. Porządkujemy dokumenty spadkowe i rozliczamy bank z ceny.
Kredyt frankowy
Sprzedaż mieszkania nie zamyka drogi do pozwu przeciwko bankowi. Strategię sporu ustal z prawnikiem przed aktem – my rozliczamy saldo z ceny.
Jak wygląda skup mieszkania z kredytem - 3 kroki do aktu
PIERWSZY KONTAKT
Dzwonisz albo wysyłasz formularz i podajesz bank oraz przybliżone saldo kredytu. Wstępną kwotę słyszysz jeszcze w rozmowie. Przydadzą się numer księgi wieczystej i saldo z ostatniego zestawienia, reszta nie jest konieczna na starcie.
SPOTKANIE
Oględziny robimy nawet tego samego dnia, trwają poniżej godziny. My czytamy księgę wieczystą, a Ty prosisz bank o zaświadczenie o saldzie i promesę wykreślenia hipoteki. Podpowiadamy treść wniosku i zestawiamy kwoty, abyś znał swoją część.
AKT NOTARIALNY
Na akcie notarialnym (art. 158 KC) bank dostaje spłatę z naszej ceny, a reszta trafia do Ciebie. Notariusza i PCC płacimy my. Wniosek o wykreślenie hipoteki składa się po akcie w sądzie wieczystoksięgowym. Przy kredycie rosną odsetki, więc im szybciej, tym lepiej.
Skup mieszkań z hipoteką
Co zyskujesz, sprzedając do skupu?
Przy skupie sprzedaż mieszkania i spłata kredytu dzieją się jednocześnie, przy jednym akcie notarialnym.
- koniec rat i odsetek od dnia aktu,
- spłatę kredytu z naszej ceny - bez sięgania po oszczędności,
- sprzedaż bez pośrednika i bez wizyt oglądających,
- notariusza i PCC opłaca kupujący,
- wstępną kwotę już w pierwszej rozmowie. Pokażemy, ile zostanie Ci po spłacie banku.
MIESZKANIA, KTÓRE JUŻ KUPILIŚMY
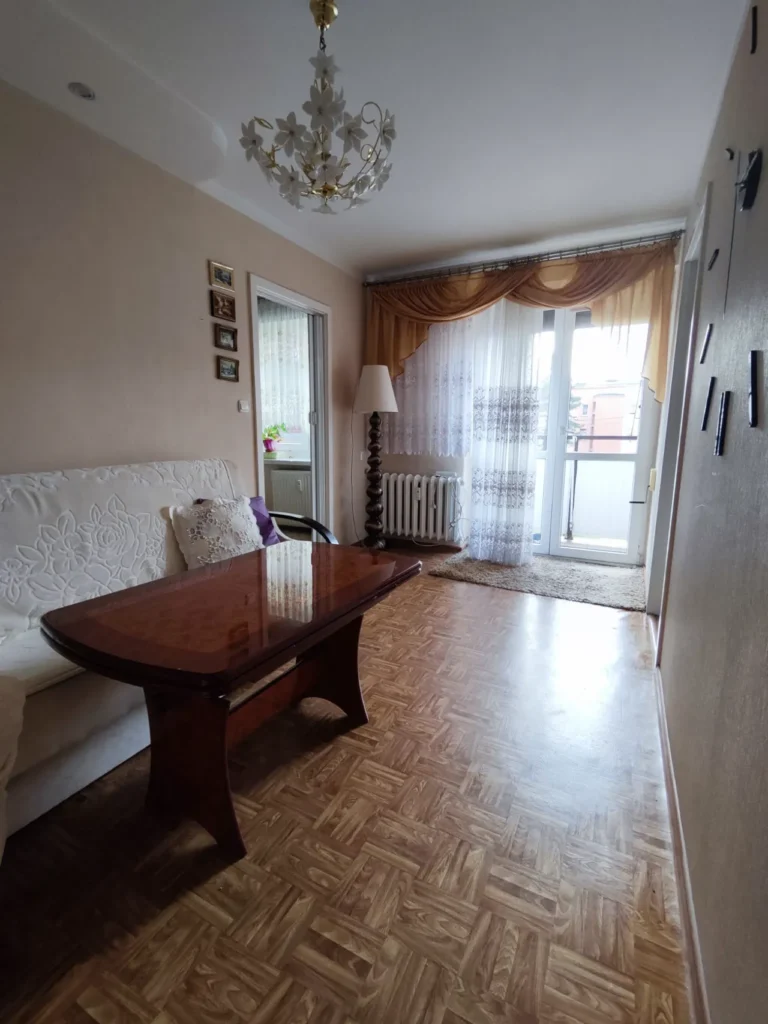
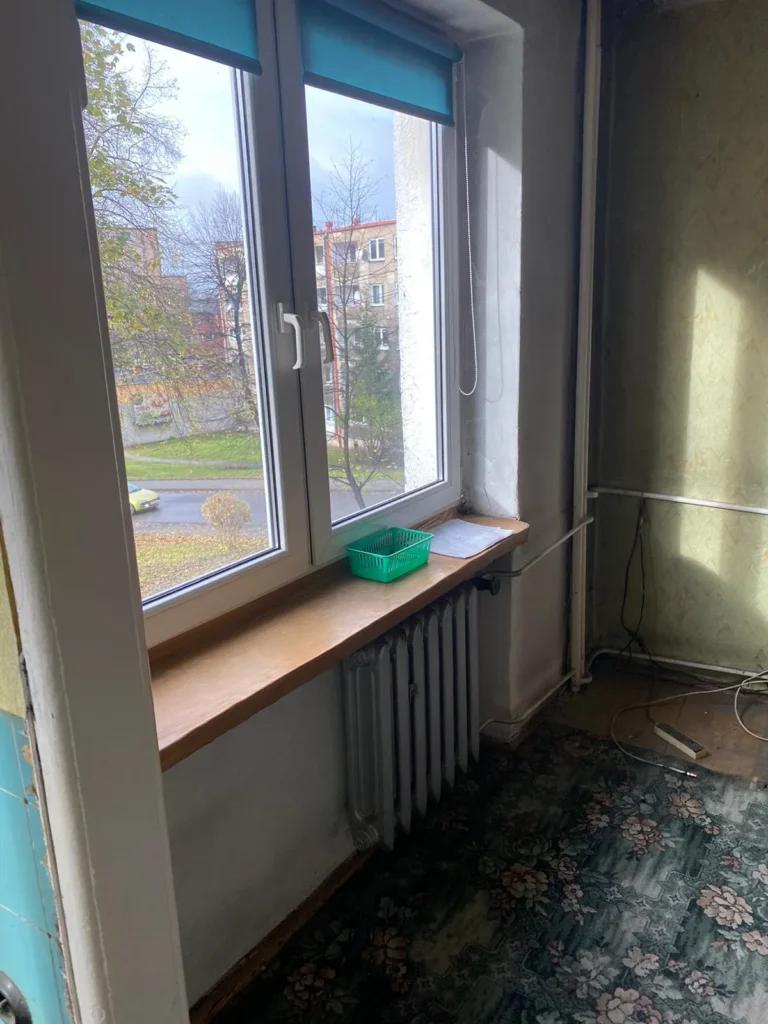
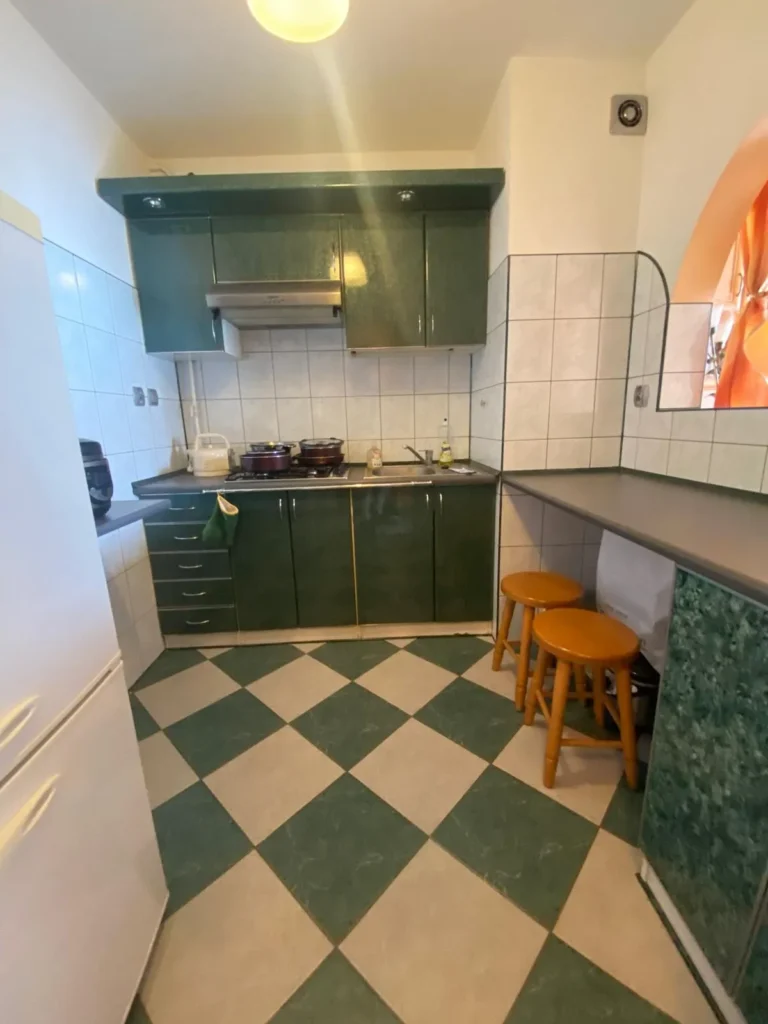
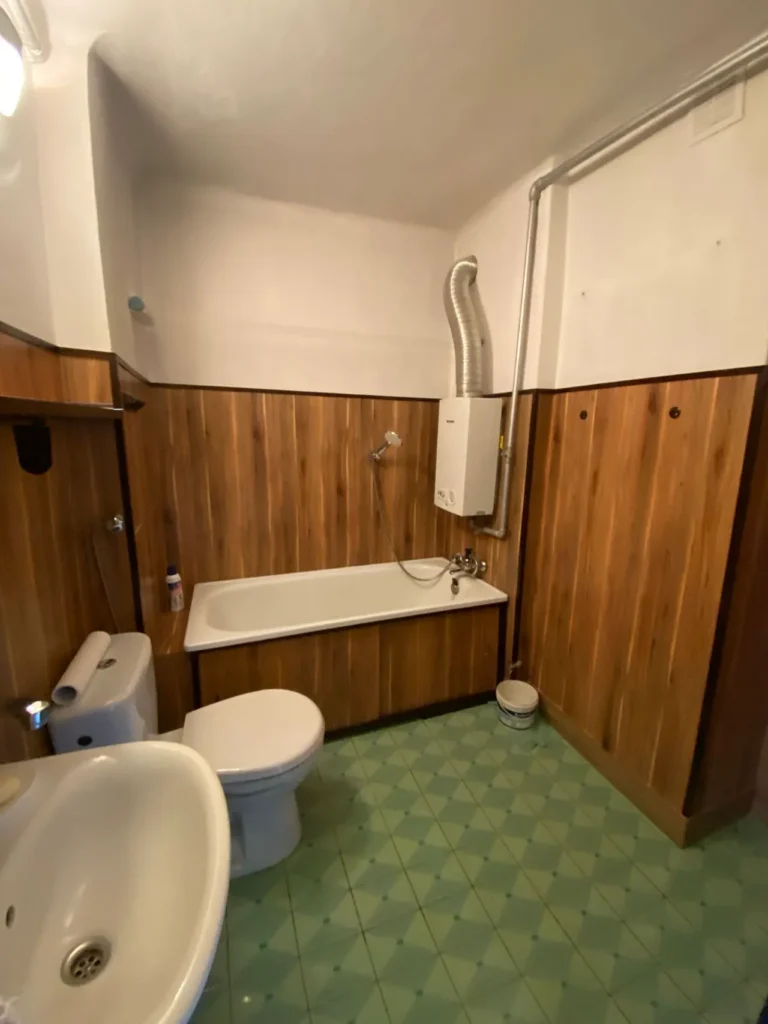
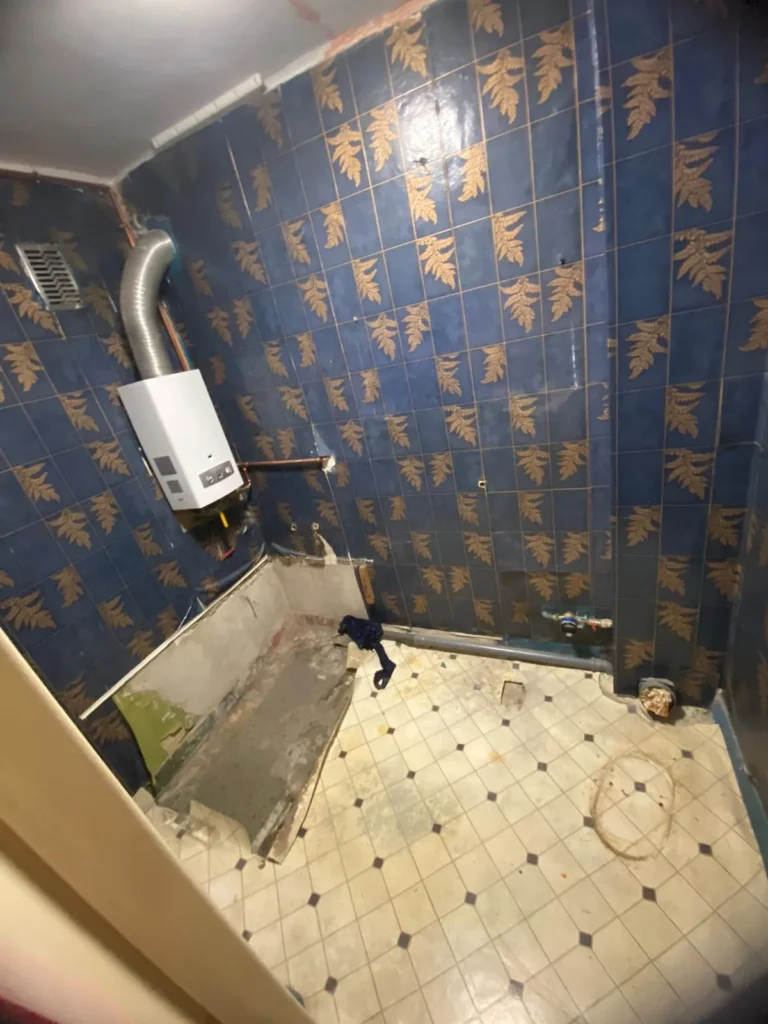
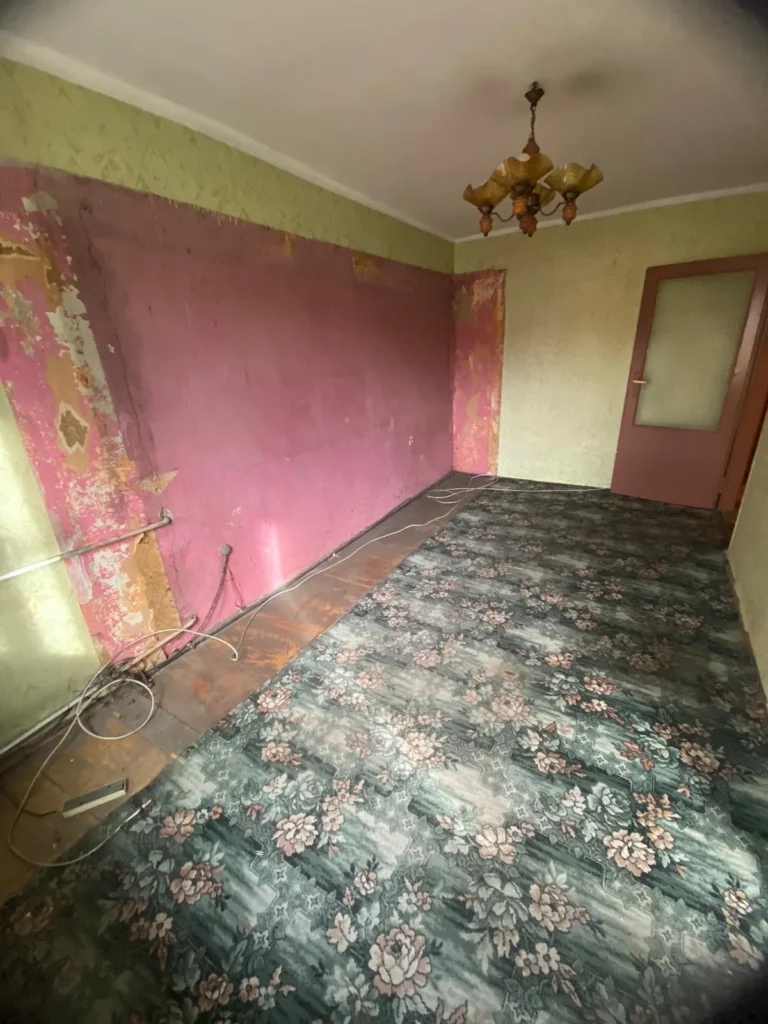
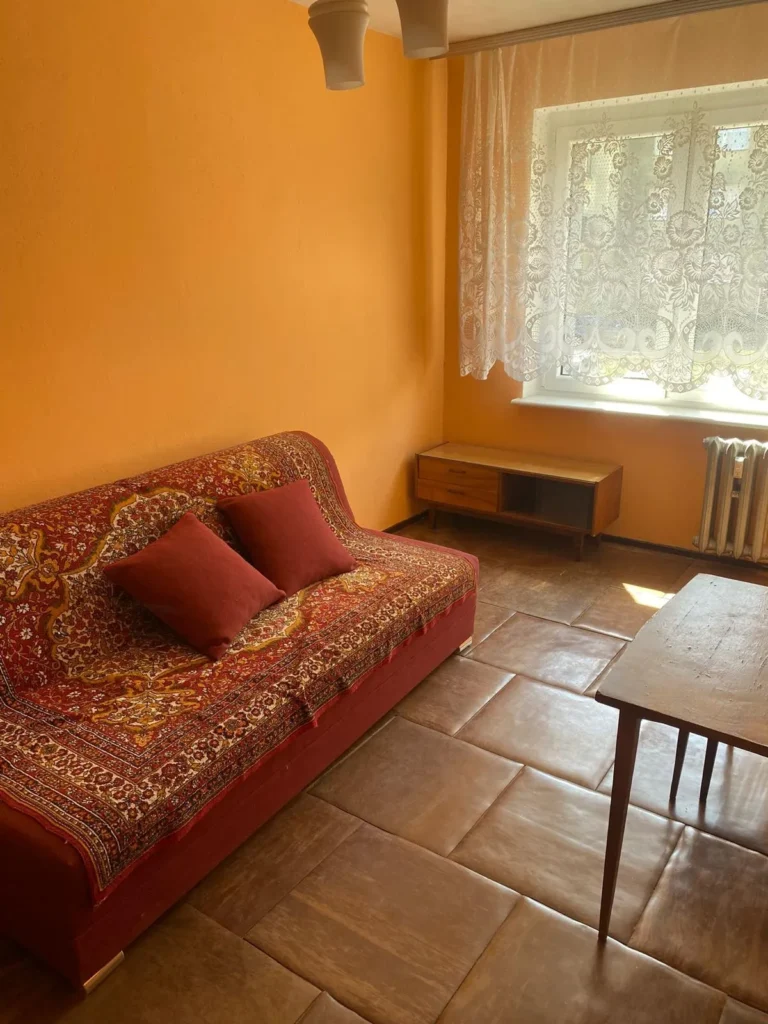
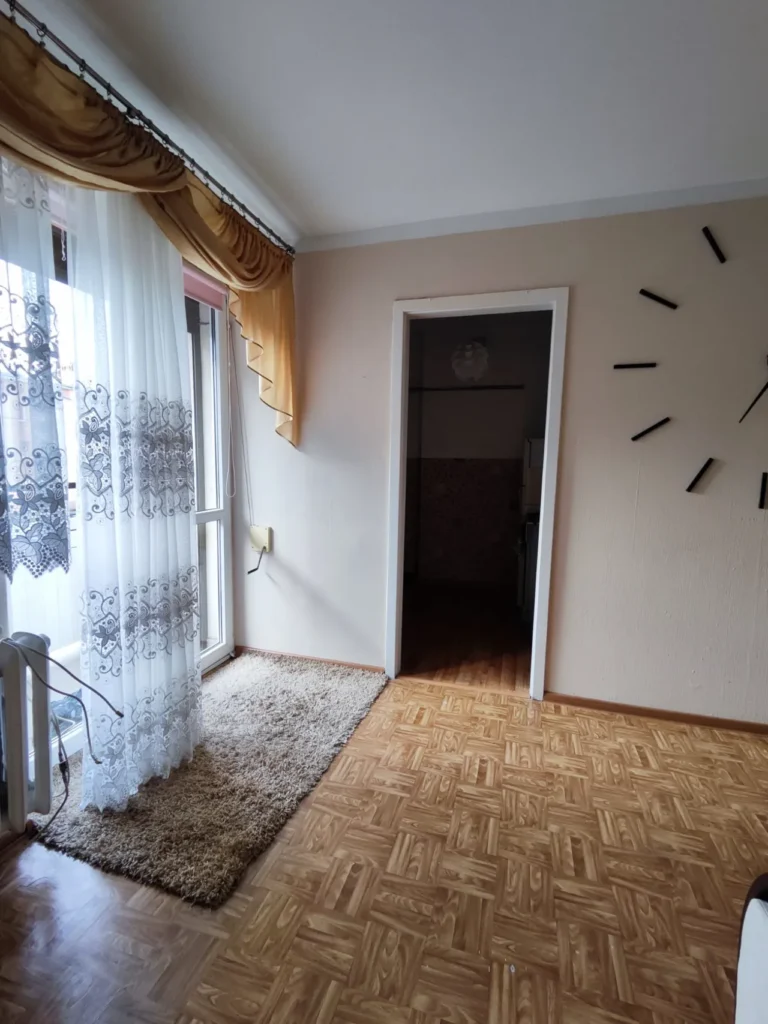
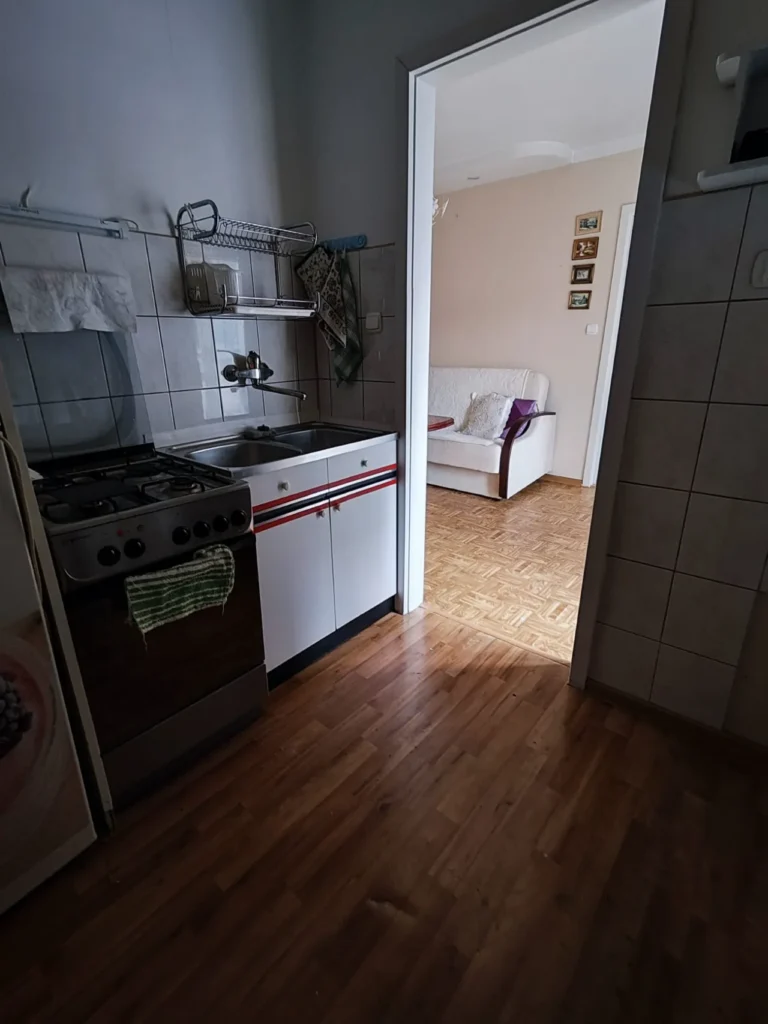
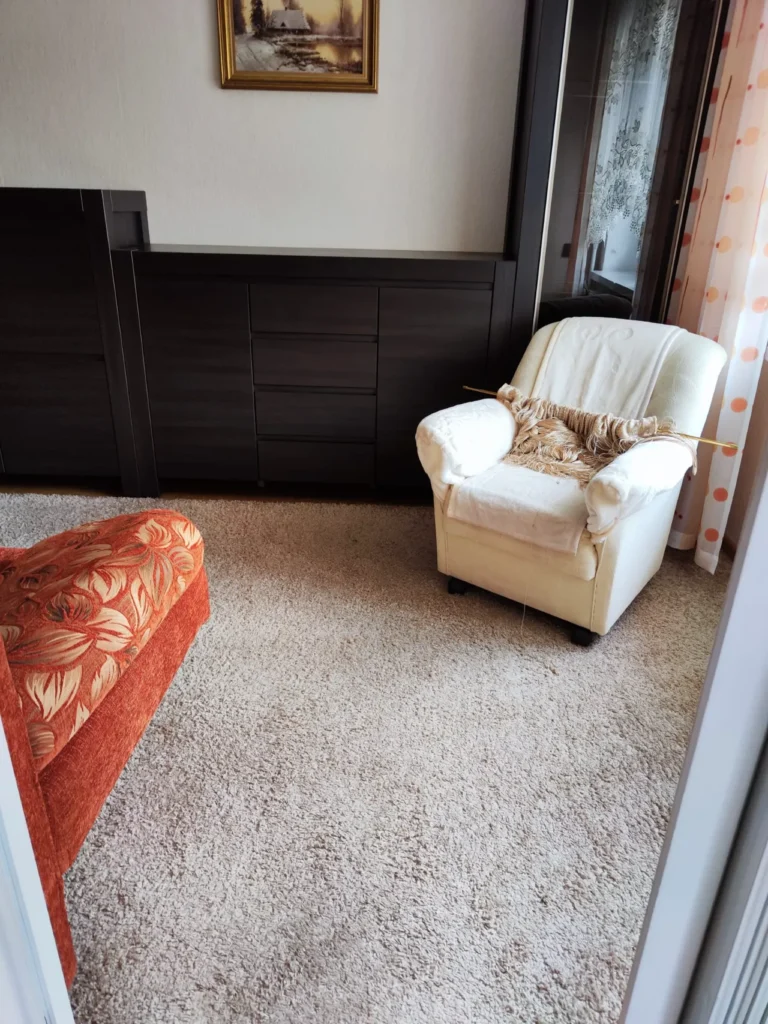
Masz kredyt na mieszkaniu? Zadzwoń, a policzymy, ile Ci zostanie
Co robimy, a czego nie - zasady skupu mieszkania z kredytem
Po naszej stronie
- kredyt spłacamy z naszej ceny, przelewem na rachunek banku
- jeszcze przed decyzją pokazujemy, ile zostanie po spłacie
- pomagamy w sprawie promesy i wykreślenia hipoteki z księgi wieczystej
- bierzemy mieszkanie w dowolnym stanie, bez wymogu remontu
Poza naszym zakresem
- nie przejmujemy zobowiązań kredytowych - kredyt wygasa po spłacie
- nie pokrywamy opłat z Twojej umowy kredytowej, na przykład prowizji za wcześniejszą spłatę
- nie pomijamy banku - umowa może wymagać poinformowania go o sprzedaży
- nie zamykamy oczu na niedobór: gdy saldo jest wyższe od ceny, mówimy o tym od razu i omawiamy zgodę banku albo dopłatę
Ile trwa skup mieszkań z hipoteką - zwykle 2-4 tygodnie
Najwięcej czasu zajmuje bank, nie kupujący. Przed aktem muszą być gotowe zaświadczenie o saldzie i zgoda na wykreślenie hipoteki. Orientacyjne terminy:
Saldo kredytu: kilka dni
Zaświadczenie z kwotą potrzebną do pełnej spłaty kredytu na dzień aktu. Bank wydaje je zwykle na wniosek kredytobiorcy.
Promesa: do 2-3 tygodni
Zgoda banku na wykreślenie hipoteki po spłacie. Zwykle kilka dni do 2-3 tygodni; dokument jest ważny ok. 30 dni.
Księga wieczysta: od ręki
Odpis księgi sprawdzamy przed spotkaniem: wpisy hipoteczne, współwłasność, inne obciążenia.
Spółdzielnia: kilka dni
Dokument ze spółdzielni lub wspólnoty o braku zaległości w opłatach, wymagany przy akcie.
Wykreślenie: po akcie
Wniosek o wykreślenie hipoteki składa się po spłacie (opłata sądowa 100 zł). Akt i spłata nie czekają na wpis.
W praktyce od telefonu do aktu mija zwykle 2-4 tygodnie – tyle, ile bank potrzebuje na dokumenty. My nie czekamy na finansowanie, więc gdy papiery są komplet, akt umawiamy bez zwłoki. Dokumenty pomagamy zdobyć, prowizji nie pobieramy.
Z nami szybciej uzyskasz dokumenty z banku
Zadzwoń po wstępną kwotę. Powiemy też, o co poprosić bank i jak sformułować wniosek, żeby zaświadczenie przyszło możliwie szybko.
Kredyt, rozwód, spadek, frank - co robimy w Twojej sytuacji
W zależności od powodu sprzedaży rozliczenie wygląda trochę inaczej:
| Sytuacja | Co robimy |
|---|---|
| Kredyt bez zaległości | Zbieramy zaświadczenie o saldzie i promesę, spłacamy kredyt z ceny przed wypłatą reszty i dbamy o zgodę na wykreślenie hipoteki z księgi wieczystej. |
| Bank wypowiedział umowę | Ustalamy w banku aktualną kwotę do spłaty z odsetkami i kosztami i spłacamy ją z ceny, zanim sprawa trafi do komornika. |
| Wspólny kredyt po rozwodzie | Ustalamy z bankiem, którzy kredytobiorcy i współwłaściciele muszą podpisać akt, a saldo rozliczamy z jednej ceny. |
| Mieszkanie po spadku z kredytem | Pomagamy uporządkować dokumenty spadkowe i rozliczamy kredyt obciążający lokal z ceny. |
| Kredyt frankowy | Sprzedaż nie zamyka drogi do pozwu przeciwko bankowi. Rozliczamy saldo z ceny, a strategię sporu ustal wcześniej z prawnikiem. |
| Kilka hipotek w księdze | Zestawiamy salda wszystkich wierzycieli hipotecznych i ustalamy, ile trzeba spłacić, zanim podamy cenę. |
Gdy kredyt jest wyższy niż wartość mieszkania, mówimy to na początku rozmowy: potrzebna jest wtedy zgoda banku na sprzedaż za niższą kwotę albo dopłata po Twojej stronie.
Skup mieszkań z hipoteką na Śląsku - co warto wiedzieć
Mieszkanie z kredytem hipotecznym to najczęstsza sytuacja, w której właściciel szuka szybkiej sprzedaży: zmienia się praca, rozpada się związek, rata przestaje mieścić się w budżecie albo bank wypowiada umowę. Skup mieszkań z hipoteką pozwala zamknąć taką sprawę jedną transakcją. Kupujemy mieszkanie za gotówkę, kredyt spłacamy z ceny, a Tobie zostaje różnica. Jeśli szukasz informacji, jak sprzedać mieszkanie z hipoteką, jak działa skup mieszkania z kredytem albo sprzedaż mieszkania z hipoteką za gotówkę – poniżej wyjaśniamy, jak to wygląda w praktyce, co mówią przepisy i kiedy taka sprzedaż ma sens.
2-4 tygodnie
zwykle od pierwszej rozmowy do aktu
ok. 30 dni
tyle zwykle ważna jest promesa banku
100 zł
opłata sądowa za wykreślenie hipoteki
0 zł
prowizji – notariusza i PCC płaci skup
Sprzedaż mieszkania z hipoteką jest legalna - bank dostaje pieniądze z ceny
Hipoteka nie odbiera właścicielowi prawa do sprzedaży mieszkania. Obciąża nieruchomość niezależnie od tego, kto jest jej właścicielem, a bank ma pierwszeństwo zaspokojenia z nieruchomości (art. 65 ustawy o księgach wieczystych i hipotece). Dlatego na akcie notarialnym kredyt jest spłacany w pierwszej kolejności, a dopiero potem bank wystawia zgodę na wykreślenie hipoteki z księgi wieczystej. Umowa kredytu może wymagać zawiadomienia banku o sprzedaży, więc ustalamy to na początku.
Warto wiedzieć, ile kosztuje wcześniejsza spłata. Przy oprocentowaniu zmiennym ustawa o kredycie konsumenckim (art. 40) ogranicza prowizję za wcześniejszą spłatę i dopuszcza ją tylko w ciągu 3 lat od zawarcia umowy; przy oprocentowaniu okresowo stałym bank może żądać rekompensaty kosztów. Dokładną kwotę poda bank w zaświadczeniu, a my uwzględniamy ją przy ustalaniu, ile zostanie dla Ciebie.
Co mówią klienci - 5,0 w Google
„Jestem bardzo zadowolony ze współpracy. Szybka wycena, sprawny kontakt i bezstresowa sprzedaż nieruchomości. Wszystko przebiegło profesjonalnie i terminowo.”
„Szybki i bezproblemowy kontakt. Wszystko jasno wytłumaczone, wypłata gotówki bez opóźnień. Cały proces przebiegł sprawnie i bez stresu, polecam.”
„Sprawny kontakt, wsparcie na całym procesie od wyceny, do obsługi. Szybko i bez zbędnych problemów. W Katowicach i okolicach najlepszy skup mieszkań.”
„Skorzystałem z usług firmy przy sprzedaży mojego mieszkania i jestem bardzo zadowolony. Proces był szybki i sprawny, a obsługa bardzo profesjonalna. Firma zaoferowała uczciwą cenę i cały proces przebiegł bez problemów. Gorąco polecam!”
„To jedno z nielicznych biur, które cechuje mega profesjonalizm i dbanie o klienta. Miałam przyjemność korzystania z usług i jestem zadowolona w 100%. Polecam każdemu kto szuka profesjonalnej obsługi przy nieruchomościach.”
„Polecam firmę każdemu, kto chce sprzedać swoją nieruchomość bez stresu i zbędnych komplikacji. Ich profesjonalizm, uczciwość i dbałość o klienta są na najwyższym poziomie.”
„Bardzo sprawna i przyjemna współpraca. Pełen profesjonalizm na każdym kroku i szybka realizacja, na której nam zależało.”
„Nie dość, że pełen profesjonalizm to jeszcze kompleksowa obsługa. Współpraca z tą firmą to czysta przyjemność! Mocno polecam!”
„Profesjonalna firma z usługami na wysokim poziomie. Sprawna i szybka obsługa oraz atrakcyjne ceny. Zdecydowanie polecam!”
„Skorzystałam z usług przy sprzedaży mojego mieszkania. Szybko, sprawnie i w dobrej cenie. Polecam z czystym sumieniem.”
„Doskonała komunikacja oraz ekspresowe rozliczenie. Współpraca z tą firmą to prawdziwa przyjemność!”
„Pełen profesjonalizm! Obsługa i komunikacja na najwyższym poziomie. Serdecznie polecam!”
„Polecam! Wysoki standard obsługi klienta, pracownicy są kompetentni i zawsze chętni do pomocy.”
„Pełen profesjonalizm, dobra cena, świetna obsługa, polecam z całego serca.”
„Profesjonalne podejście do sprzedającego. Nieruchomość sprzedana szybko, bezproblemowo i w dobrej cenie!”
„Dziękuję bardzo za pomoc! Profesjonalna obsługa i błyskawiczny skup mieszkania w Chorzowie.”
„Mogę powiedzieć tylko jedno: DZIĘKUJĘ. Cała ekipa spisała się na 5 gwiazdek. Na pewno wrócę.”
„Wszystko jest bardzo profesjonalnie zorganizowane i dlatego warte polecenia.”
„Obsługa, kontakt, wiedza i doświadczenie na najwyższym poziomie.”
„Serdecznie polecam, profesjonalizm i świetna komunikacja!”
Mity o sprzedaży mieszkania z kredytem - co jest prawdą
Mit
Z kredytem nie wolno sprzedać mieszkania.
Fakt: Wolno. Hipoteka nie blokuje sprzedaży, a kredyt spłaca się z ceny przy akcie lub zaraz po nim.
Mit
Najpierw muszę spłacić kredyt z własnych pieniędzy.
Fakt: Nie. Spłata następuje z ceny na podstawie zaświadczenia o saldzie, więc nie potrzebujesz własnej gotówki.
Mit
Bank musi zgodzić się na sprzedaż.
Fakt: Przepisy nie wymagają zgody na samą sprzedaż, ale umowa kredytu może wymagać zawiadomienia banku. Bank wydaje natomiast zgodę na wykreślenie hipoteki po spłacie.
Mit
Po sprzedaży zostanę z długiem wobec banku.
Fakt: Nie, jeśli cena pokrywa saldo: kredyt zostaje spłacony w całości. Gdy saldo przekracza cenę, niespłacona część zostaje po Twojej stronie.
Sprzedaż, zanim bank wypowie umowę - im wcześniej, tym więcej zostaje
Gdy raty przestają mieścić się w budżecie, czas gra przeciwko Tobie: rosną odsetki, a bank może wypowiedzieć umowę kredytu i skierować sprawę do windykacji lub na drogę sądową. Sprzedaż z wolnej ręki, zanim do tego dojdzie, pozwala ustalić cenę wcześniej, spłacić kredyt i zachować to, co zostanie. Jeśli bank wypowiedział już umowę albo grozi egzekucja, zadzwoń od razu.
Okno na sprzedaż z wolnej ręki jest dłuższe, niż wielu kredytobiorców myśli: do czasu przysądzenia własności w licytacji to Ty decydujesz, komu i za ile sprzedasz mieszkanie.
Wypowiedzenie umowy to dopiero początek drogi: bank wzywa do zapłaty, potem może uzyskać tytuł egzekucyjny i skierować sprawę do komornika, więc zwykle jest czas, żeby zebrać dokumenty. Wcześniejszy telefon daje więcej spokoju na zebranie dokumentów. Licytacja ma też wadę: nie wiesz z góry, za ile mieszkanie zostanie sprzedane (cena wywołania to 3/4 sumy oszacowania, w drugim terminie 2/3 – art. 965 i 983 KPC) i ile zostanie po spłacie długu oraz kosztów egzekucji. Szerzej o wychodzeniu z egzekucji w poradniku jak pozbyć się komornika.
Wstępną kwotę usłyszysz w pierwszej rozmowie
Kredyt frankowy - sprzedaż mieszkania nie zamyka drogi do pozwu
Kredytobiorcy z kredytem we frankach szwajcarskich często pytają, czy sprzedaż mieszkania odbiera im szanse w sporze z bankiem. Sprzedaż nie zamyka drogi do pozwu, ale zmienia sposób rozliczeń, dlatego strategię sporu ustal z prawnikiem jeszcze przed podpisaniem aktu. Dla samej transakcji niewiele to zmienia: ustalamy z bankiem aktualne saldo, spłacamy je z ceny, a hipoteka zostaje wykreślona na zwykłych zasadach. Jeśli mieszkanie jest dla Ciebie ciężarem, a sprawa sądowa potrwa jeszcze długo, sprzedaż może zatrzymać rosnące koszty utrzymania i rat.
Sprzedaż mieszkania z hipoteką do skupu a na wolnym rynku - porównanie
Mieszkanie z kredytem da się sprzedać na dwa sposoby. Sprzedaż na rynku wymaga czasu i kupującego, któremu bank udzieli finansowania. Przy samej hipotece bankowej to możliwe: bank kupującego przekazuje część ceny do banku sprzedającego, a hipoteka jest wykreślana po spłacie – kolejność płatności opisujemy w poradniku kiedy bank przelewa pieniądze sprzedającemu. Przy wpisach komorniczych bank kupującego zwykle nie udzieli kredytu, dopóki egzekucja nie zostanie umorzona; zostają kupujący za gotówkę. Skup płaci mniej, za to szybciej, gotówką i razem z hipoteką. Tak wygląda to w praktyce:
| Kryterium | Skup mieszkania z hipoteką | Sprzedaż na wolnym rynku |
|---|---|---|
| Czas sprzedaży | zwykle 2-4 tygodnie, zależnie od dokumentów z banku | zwykle kilka miesięcy |
| Kupujący | firma, zakup za gotówkę | osoba prywatna, zwykle na kredyt - przy samej hipotece bankowej to możliwe, przy wpisach komorniczych bank kupującego zwykle odmówi |
| Hipoteka w księdze | kupujemy z hipoteką - wpis jest wykreślany po spłacie z ceny | da się, ale termin zależy też od banku kupującego i jego wypłaty |
| Kontakt z bankiem | pomagamy przy zaświadczeniu o saldzie i promesie | po stronie sprzedającego |
| Ryzyko, że kupujący nie dostanie kredytu | brak - płacimy gotówką | jak przy każdym kredycie hipotecznym kupującego |
| Cena | konkretna kwota po oględzinach; wstępna w rozmowie telefonicznej | ustalana w negocjacjach, zależna od kredytu kupującego |
| Prowizja i koszty | bez prowizji; notariusza i PCC płaci skup | ogłoszenia, ewentualna prowizja pośrednika |
| Przewidywalność | warunki znane od początku | zależy od rynku i kupującego |
Przesuń tabelę w bok, aby zobaczyć wszystkie kolumny.
Kiedy skup mieszkań z hipoteką ma sens
Skup wygrywa, gdy ważny jest czas
Skup wygrywa, gdy raty przestają mieścić się w budżecie, bank grozi wypowiedzeniem umowy albo trzeba szybko zmienić miejsce życia. Jedna transakcja zastępuje miesiące ogłoszeń, pokazów i negocjacji.
Rynek wygrywa, gdy możesz poczekać
Przy sprzedaży na rynku musisz znaleźć kupującego, któremu bank da kredyt, i czekać na jego decyzję. Dotyczy to głównie samej hipoteki bankowej; przy wpisach komorniczych kupujący z kredytem zwykle odpada.
Gdy kredyt jest wyższy niż wartość mieszkania, potrzebna jest zgoda banku na niższą kwotę albo dopłata; mówimy o tym na początku. Przy sprzedaży mieszkania z kredytem hipotecznym przed upływem 5 lat od nabycia sprawdź podatek w poradniku podatek od sprzedaży nieruchomości.
Szukasz innego rozwiązania? Zobacz też: skup zadłużonych mieszkań, skup udziałów w mieszkaniu oraz skup mieszkań do remontu. Wszystkie sytuacje, w których kupujemy, zebraliśmy na stronie skup nieruchomości z problemami.
Propozycja zakupu mieszkania z kredytem - dlaczego cena skupu jest niższa i co dostajesz w zamian
Cena skupu jest zwykle niższa niż ta, którą można uzyskać w zwykłej sprzedaży. Kupujący bierze na siebie ryzyko związane ze stanem prawnym mieszkania, koordynację spłaty banku i czas potrzebny na formalności. Płaci gotówką, więc nie ma ryzyka, że bank kupującego odmówi kredytu w ostatniej chwili.
Propozycja zakupu zależy od stanu mieszkania. Od ceny odejmujemy saldo kredytu i dostajesz jasną informację: tyle zapłacimy, tyle trafi do banku, tyle zostanie dla Ciebie. Wstępną kwotę poznasz już w rozmowie telefonicznej. Sprzedaż do skupu daje przewidywalność, której nie daje wielomiesięczne szukanie kupca – a przy rosnących ratach każdy miesiąc ma swój koszt.
Skup mieszkań z kredytem na Śląsku - Chorzów, Ruda Śląska, Katowice, Bytom
Mamy biuro w Chorzowie i skupujemy mieszkania z kredytem w całym regionie. Zajrzyj do stron lokalnych: skup mieszkań Chorzów, skup mieszkań Ruda Śląska i skup mieszkań Katowice; kupujemy też w Świętochłowicach, Siemianowicach Śląskich, Bytomiu, Tychach, Gliwicach, Sosnowcu, Będzinie, Dąbrowie Górniczej i Mysłowicach. Skup nieruchomości z kredytem obejmuje bloki i kamienice, także przy kredycie wspólnym, po rozwodzie albo po spadku. Dzwoń: 794 388 807 – kwotę wstępną usłyszysz w rozmowie, bez zobowiązań.
Zadzwoń i sprawdź, jak sprzedać mieszkanie z kredytem
Wolisz pisać?
PYTANIA O SPRZEDAŻ MIESZKANIA Z KREDYTEM
Czy można sprzedać mieszkanie z kredytem hipotecznym?
Tak, hipoteka nie blokuje sprzedaży mieszkania. Wpis zostaje w księdze wieczystej, dopóki kredyt nie zostanie spłacony i hipoteka wykreślona, dlatego sprzedaż łączy się ze spłatą kredytu z ceny. Sprawdź w umowie kredytowej, czy wymaga ona zawiadomienia banku o sprzedaży. Pełny opis krok po kroku jest w poradniku o sprzedaży mieszkania z kredytem hipotecznym.
Co dzieje się z kredytem po sprzedaży mieszkania do skupu?
Kredyt zostaje spłacony z ceny zakupu, a Ty dostajesz różnicę. Skup nie przejmuje długu: zobowiązanie wygasa, bo bank dostaje należność. Przed decyzją mówimy wprost, ile zapłacimy, ile trafi do banku i ile zostanie dla Ciebie. Zaświadczenie o saldzie wydaje bank, na ogół na wniosek kredytobiorcy.
Czy muszę spłacić kredyt przed aktem notarialnym?
Zwykle nie. Spłata następuje z ceny przy akcie lub zaraz po nim, a tryb uzgadniamy z bankiem na podstawie zaświadczenia o saldzie. Nie musisz mieć własnych pieniędzy na wcześniejszą spłatę. Szczegóły zależą od umowy kredytowej i wymagań banku, dlatego sprawdzamy je razem z Tobą.
Co jeśli kredyt jest wyższy niż wartość mieszkania?
Wtedy sama cena nie wystarczy na spłatę całości. Możliwe są dwa wyjścia: zgoda banku na sprzedaż za kwotę niższą niż saldo, o czym decyduje bank, albo dopłata po Twojej stronie. Mówimy to na początku rozmowy, żebyś nie tracił czasu na transakcję, która się nie zamknie.
Ile trwa sprzedaż mieszkania z hipoteką do skupu?
Od rozmowy do aktu mija najczęściej 2-4 tygodnie. O terminie decydują dokumenty z banku: zaświadczenie o saldzie i promesa wykreślenia hipoteki, które bank wydaje zwykle w kilka dni do 2-3 tygodni (promesa jest ważna ok. 30 dni). Z naszej strony nic nie czeka, a w zebraniu dokumentów pomagamy.
Czy bank musi zgodzić się na sprzedaż mieszkania z hipoteką?
Przepisy nie wymagają zgody banku na samą sprzedaż, ale umowa kredytu może nakładać obowiązek zawiadomienia. Bank wydaje natomiast promesę, czyli zgodę na wykreślenie hipoteki po spłacie. Wniosek o wykreślenie składa się w sądzie wieczystoksięgowym po akcie, a opłata wynosi 100 zł; akt i spłata kredytu nie czekają na wpis.
Ile kosztuje wcześniejsza spłata kredytu przy sprzedaży mieszkania?
To zależy od umowy. Przy oprocentowaniu zmiennym art. 40 ustawy o kredycie konsumenckim ogranicza prowizję za wcześniejszą spłatę i dopuszcza ją tylko w ciągu 3 lat od zawarcia umowy; przy oprocentowaniu okresowo stałym bank może żądać rekompensaty kosztów. Dokładną kwotę poda bank, a my wliczamy ją przy ustalaniu, ile zostanie dla Ciebie.
Kto płaci notariusza i PCC, a kto podatek dochodowy?
Notariusza oraz podatek PCC (2%) opłaca kupujący, czyli my, a od sprzedającego nie pobieramy prowizji. Podatek dochodowy od sprzedaży zależy od terminu: jeśli sprzedajesz przed upływem 5 lat od końca roku, w którym nabyłeś mieszkanie, dochód podlega opodatkowaniu. Szczegóły podatkowe znajdziesz w poradniku o podatku od sprzedaży nieruchomości.
Czy sprzedaż mieszkania z kredytem frankowym zamyka drogę do pozwu?
Nie, sprzedaż mieszkania nie zamyka drogi do pozwu przeciwko bankowi. Zmienia jednak sposób rozliczeń, dlatego strategię sporu ustal z prawnikiem jeszcze przed podpisaniem aktu. Dla samej transakcji nic się nie zmienia: ustalamy z bankiem saldo, spłacamy je z ceny, a hipoteka zostaje wykreślona.
Czy sprzedaż do skupu zawsze jest lepsza niż sprzedaż na rynku?
Nie. Skup daje szybkość i pewność transakcji, ale cena jest zwykle niższa niż przy sprzedaży rynkowej. Przy samej hipotece bankowej kupujący z kredytem jest możliwy, ale trzeba czekać na decyzję jego banku, a przy wpisach komorniczych taki kupujący zwykle odpada. Skup kupuje w obu przypadkach.
PORADNIKI O SPRZEDAŻY MIESZKANIA Z KREDYTEM
Umowa przedwstępna sprzedaży mieszkania – co zawiera, jaka forma, jak działa zadatek
Krótka odpowiedź: umowa przedwstępna sprzedaży mieszkania to zobowiązanie sprzedającego i kupującego do zawarcia w przyszłości umowy sprzedaży (art. 389 Kodeksu cywilnego). Musi określać co najmniej
Zadatek a zaliczka przy sprzedaży mieszkania – co jest zwrotne, a co przepada?
Krótka odpowiedź: zaliczka przy sprzedaży mieszkania jest zwrotna zawsze, gdy umowa nie dojdzie do skutku – bez względu na to, kto się wycofał. Zadatek działa
Umowa przyrzeczona – co to, kiedy konieczna, jakie koszty
Krótka odpowiedź: umowa przyrzeczona to akt notarialny, którym strony wykonują wcześniejszą umowę przedwstępną i przenoszą własność mieszkania na kupującego. Bez formy aktu notarialnego sprzedaż nieruchomości
Kiedy bank przelewa pieniądze sprzedającemu za mieszkanie?
Krótka odpowiedź: gdy kupujący płaci kredytem, bank przelewa pieniądze sprzedającemu zwykle kilka dni roboczych po podpisaniu aktu notarialnego, a gdy płaci gotówką – w dniu
Sprzedaż mieszkania z kredytem hipotecznym – jak to zrobić, ile trwa, jakie koszty
Krótka odpowiedź: tak, mieszkanie z kredytem hipotecznym sprzedasz bez wcześniejszej spłaty z własnych pieniędzy. Kredyt spłaca się z ceny sprzedaży – przy akcie notarialnym część